Satış ekibi için prim sistemi nasıl kurulur: yüzde, hedef, iade ve kâr
Satış temsilcilerine prim nasıl hesaplanır? Satıştan yüzde, hedef, kademeler, iadelerin düşülmesi, kâr bazı ve motivasyon sisteminde tipik hatalar.
· SBT Consulting & Solutions
Sabit maaş ve prim: denge nasıl kurulur?
Satış temsilcisinin geliri genellikle iki kısımdan oluşur: sabit maaş ve sonuca bağlı değişken kısım. Sabit kısım istikrar sağlar ve satış dışındaki işlerin (müşteri hizmeti, evrak işleri, raporlama) karşılığını öder. Değişken kısım ise sonuca göre verilen ödüldür. Sabit kısım çok büyük olduğunda prim ilgi çekmez, çok küçük olduğunda ise satış temsilcisi kısa vadeli satışa yönelir, uzun döngülü müşterilerle uğraşmak istemez.
Seçim, satışın niteliğine bağlıdır. Satış döngüsü kısa ve sonuç doğrudan satış temsilcisinin çabasına bağlıysa, değişken kısım daha büyük olabilir. Satış uzun müzakereler, teknik danışmanlık ve ekip çalışması gerektiriyorsa, sabit kısmın payı daha yüksek olmalıdır. Örnek olarak varsayımsal rakamlar: sabit maaş 800 AZN, beklenen prim ise hedef tutturulduğunda 400–600 AZN. Bu oran evrensel değildir, yalnızca düşünmek için bir başlangıç noktasıdır.
Prim neyden hesaplanır: satış, tahsilat mı, yoksa kâr mı?
Prim bazının seçimi sistemin en önemli kararıdır, çünkü satış temsilcisi tam olarak bu rakamı büyütmeye çalışacaktır. Her bazın kendi avantajı ve riski vardır.
- Satış (ciro): basit ve anlaşılırdır, satış temsilcisi sonucu hemen görür. Riski, satış temsilcisinin ödemesi şüpheli müşteriye de ürün verebilmesi veya büyük indirimlerle hacim toplayabilmesidir.
- Gelen ödemeler: prim yalnızca para hesaba geçtiğinde oluşur. Bu, nakit akışını korur ve satış temsilcisini alacaklarla ilgilenmeye yöneltir. Olumsuz yanı, primin satıştan sonra geç gelmesidir.
- Kâr: satış temsilcisi indirimi ve maliyeti dikkate alır, ağır indirimlere eğilim azalır. Ancak bunun için maliyetin doğru kaydedilmesi ve satış temsilcisinin hesaplamaya güvenmesi gerekir.
- Karma model: örneğin satıştan küçük bir yüzde ve kârdan ek bir yüzde. Bu bir denge yaratır, ancak ikiden fazla gösterge olduğunda sistem zor anlaşılır.
Kimin sonucu: kendi müşterileri, kendi satışları veya ekip
İkinci soru primin kimin sonucundan hesaplanacağıdır. «Kendi müşterileri» modeli satış temsilcisine bir müşteri portföyü verir: o müşterilere yapılan tüm satışlar ona yazılır. Bu, uzun vadeli ilişkiyi ve tekrar satışı teşvik eder. «Kendi satışları» modeli ise satışı fiilen gerçekleştiren kişiyi ödüllendirir ve mağaza, kasa, vardiyalı çalışma için daha uygundur.
Ekip primi iş birliğini güçlendirir: satış temsilcileri birbirinin müşterisini «çalmaz», deneyim paylaşır. Ancak yalnızca ekip primi olduğunda zayıf çalışanlar güçlülerin sırtından ödül alır. Uygulamada en istikrarlı model, bireysel primin esas, ekip priminin ise küçük bir ek olduğu birleşimdir.
Hedef, kademeler, eşik ve tavan
Hedef satış temsilcisine somut bir amaç verir. Hedef tutturulduğunda sabit bir tutar ödemek en basit yoldur, örneğin «aylık hedef 20 000 AZN, tutturulursa 300 AZN». Kademeli yüzde ise sonuç arttıkça yüzdeyi artırır. Burada iki yöntem vardır ve bunları karıştırmak pahalı bir hatadır.
Artan oranlı yöntemde her yüzde yalnızca kendi kademesine düşen tutara uygulanır. Varsayımsal örnek: 10 000 AZN'ye kadar %2, üzerindeki kısma %4. 15 000 AZN satışta prim 200 + 200 = 400 AZN olur. Tüm tutar yönteminde ise ulaşılan kademenin yüzdesi tüm satışa uygulanır: aynı 15 000 AZN için %4, yani 600 AZN. İkinci yöntem daha güçlü motivasyon sağlar, ancak kademe sınırında keskin bir sıçrama yaratır ve satış temsilcisi satışları aylar arasında «kaydırmaya» başlayabilir.
- Asgari eşik: prim belirli bir seviyeden sonra başlar ki olağan iş hacmi ödüllendirilmesin.
- Tavan: primin üst sınırı, bütçeyi tesadüfi büyük bir siparişe karşı korur. Tavanı çok düşük koymayın, aksi halde güçlü satış temsilcisi ay ortasında durur.
- Gerçekçi hedef: hedef geçmiş sonuçlara ve pazarın durumuna dayanmalıdır. Kimsenin tutturamadığı hedef motivasyonu öldürür.
İadeler, aylık süreç ve şeffaflık
İadeler düşülmediğinde satış temsilcisi ay sonunda ürünü «itip» sonraki ayda iade edilmesine göz yumabilir. Bu yüzden prim en azından iadeler düşülmüş satıştan hesaplanmalıdır. İadeler ciddi bir sorunsa, ek bir kesinti kuralı konabilir, örneğin iade edilen tutarın %5'i. Bu kural ceza olarak değil, kaliteli satış için bir sinyal olarak açıklanmalıdır.
Şeffaflık motivasyonun yarısıdır. Satış temsilcisi primini yalnızca ay sonunda öğreniyorsa, sistem ona hiçbir şey söylemez. Ay içinde kendi tahminini gördüğünde ise hedefi tamamlamak için ne kadar kaldığını bilir. Aynı zamanda herkes yalnızca kendi verilerini görmelidir.
Aylık süreç sabit olmalıdır: ay kapanır, hesaplama yapılır, yönetici ve muhasebeci kontrol edip onaylar, çalışan kendi bordrosunu görür, ardından ödeme yapılır. Onaydan sonra rakamlar değişmemelidir; düzeltme gerekiyorsa bu açıkça ve not düşülerek yapılır. Vergi ve diğer kesintilerin oranlarını ise muhasebecinizle netleştirin.
Tipik hatalar
- Aşırı karmaşık bir şema. Satış temsilcisi primini hesap makinesiyle hesaplayamıyorsa, sistem onu motive etmez.
- Kuralları ay ortasında değiştirmek. Bu, güveni bir anda kaybettirir; değişiklik yalnızca bir sonraki aydan itibaren ve önceden duyurularak uygulanmalıdır.
- Ödenmemiş faturalar için prim vermek. Parası gelmeyen satış için ödenen prim şirketin kendi cebinden çıkar.
- İadeleri ve indirimleri dikkate almamak.
- Yalnızca ekip primi uygulamak ve bireysel katkıyı görmemek.
- Prim hesaplamasını Excel'de elle yapmak ve satış temsilcisine açıklama vermemek; anlaşmazlıklar her ay tekrarlanır.
SBT CRM'de bordro ve primler
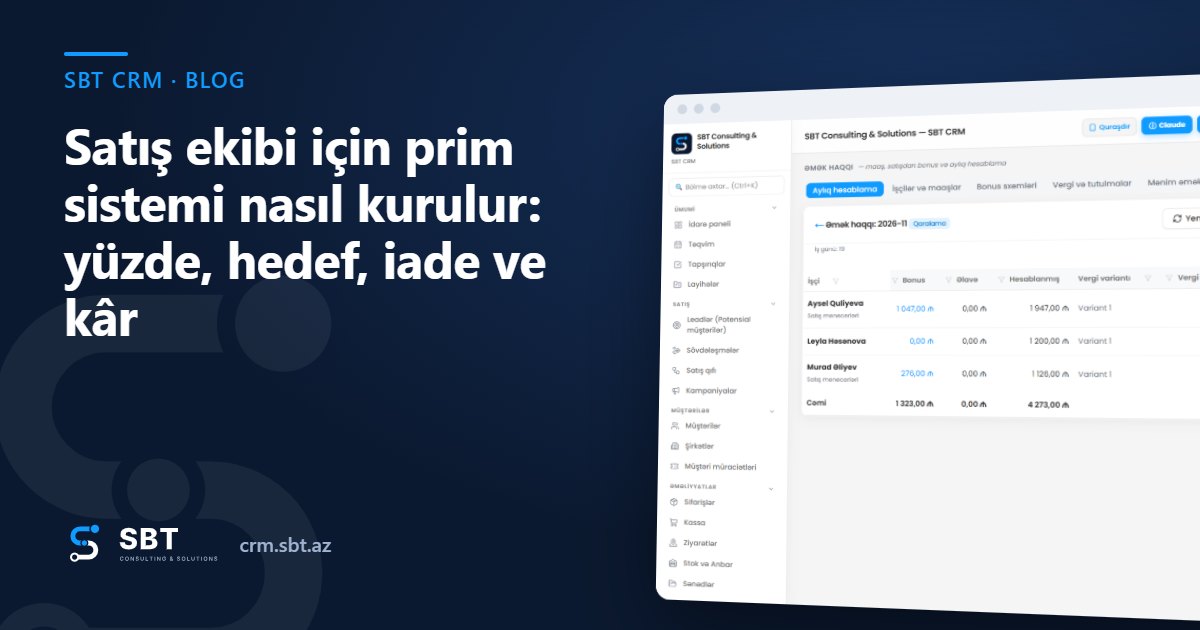
SBT CRM'in «Bordro» bölümü sabit maaşı ve satış primlerini tek bir yerde hesaplar. «Prim şemaları» sekmesinde istediğiniz sayıda şema oluşturulur; her kural için prim veya kesinti, hesaplama türü (yüzde, kademeli yüzde, hedef tutturulduğunda, birim başına, sabit tutar), baz (satış, iade öncesi satış, iadeler, kâr, gelen ödemeler, kazanılan fırsatlar, yeni müşteriler) ve kimin sonucu (kendi müşterileri, kendi satışları, ekibi, tüm şirket) seçilir. Prim, Kâr/Zarar (P&L) raporuyla aynı rakamlardan hesaplanır; «Dene» bölümünde ise şemayı kaydetmeden herhangi bir çalışan ve ay için sonucu görmek mümkündür.
«Aylık hesaplama» sekmesinde çalışılan güne göre maaş, prim ve ekler toplanır; vergi ve kesintiler, avans ve cezalar düşülür. Kesinti yüzdelerini «Vergi ve kesintiler» sekmesinde muhasebecinizle netleştirip kendiniz girersiniz, sistem oranı kendiliğinden belirlemez. Prim tutarına tıklandığında kurallara göre döküm açılır. «Onayla» düğmesinden sonra tablo değiştirilemez olur ve çalışanlar kendi bordrolarını görür, para ödendiğinde «Ödendi» olarak işaretlenir, tablo ve döküm Excel'e indirilir. Her çalışan «Maaşım» sayfasında kendi prim kurallarını ve bu ayın prim tahminini görür, başkasının verilerini ise görmez. Bölüm Standard, Business ve Enterprise paketlerinde mevcuttur.
SBT Consulting and Solutions olarak prim projelerine her zaman tek bir soruyla başlıyoruz: şirket satış temsilcisinden somut olarak ne istiyor? Yanıt net olduğunda şema basit olur, onu yazılımda kurmak ve her ay aynı kuralla hesaplamak ise zorluk yaratmaz.
Sıkça sorulan sorular
Satış temsilcisine prim yüzde kaç olmalıdır?
Evrensel bir yüzde yoktur. Yüzde ürünün marjına, satış döngüsünün uzunluğuna ve sabit maaşın payına bağlıdır. Önce satış temsilcisinin hedefi tutturduğunda ne kadar kazanması gerektiğini belirleyin, ardından yüzdeyi bu tutara ve planlanan satışa göre hesaplayın.
Primi satıştan mı, yoksa tahsilattan mı hesaplamak daha iyidir?
Vadeli satış yapan ve alacak riski taşıyan şirketlerde tahsilattan hesaplamak nakit akışını korur. Peşin veya nakit satışta ise satıştan hesaplamak daha basittir ve fark azdır.
İadeler primden nasıl düşülmelidir?
En basit yol, primi iadeler düşülmüş satıştan hesaplamaktır. İadeler sık tekrarlanıyorsa, iade edilen tutardan küçük bir yüzdeyle ek kesinti kuralı uygulanabilir.
Prim kuralları ne zaman değiştirilebilir?
Yalnızca bir sonraki dönemden itibaren ve çalışanlara önceden yazılı olarak duyurularak. Ay içinde kuralların değiştirilmesi ekibin sisteme olan güvenini yok eder.